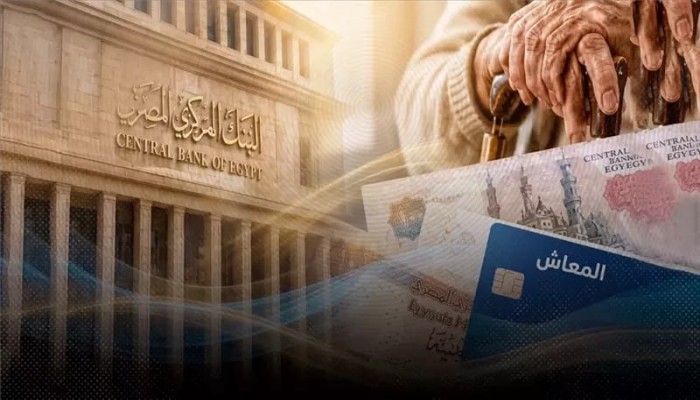
طالبت النائبة وفاء رشاد بإعادة النظر في الرسوم البنكية المفروضة على حسابات أصحاب المعاشات بالبنوك العاملة في مصر، وإقرار إعفاء شامل من تكاليف تجديد البطاقات، لتخفيف الأعباء المعيشية الطاحنة عن هذه الفئة المهمشة اقتصاديا واجتماعيا.
وجاءت هذه المطالبات النيابية في وقت يعاني فيه ملايين المستحقين من ظروف قاسية، ليصبح كل جنيه مقتطع مؤثرا بقوة على قدرتهم الشرائية، وسط تجاهل حكومي متمدد يسلبهم أبسط حقوقهم، ويحرمهم من تلبية احتياجاتهم اليومية لتوفير الدواء والغذاء.
أعباء مصرفية تستنزف رواتب المسنين
وتطبق البنوك حزمة استقطاعات دورية على حسابات الأفراد، تتضمن مصاريف لفتح الحساب تتراوح غالبا بين 100 و 150 جنيها، ما يضاعف من معاناة كبار السن، ويزيد من استنزاف الدخول الثابتة للمتقاعدين بشكل شهري ومستمر دون مبرر مقنع.
وإلى جانب ذلك، تفرض المؤسسات المصرفية مصاريف إدارية ربع سنوية تتراوح بين 75 و 160 جنيها، تضاف إليها رسوم كشوف الحسابات الدورية التي تثقل كاهل كبار السن، وتنتقص من حقوقهم المالية المحدودة وسط غلاء فاحش يضرب الأسواق.
وعلاوة على ذلك، تتعمد إدارات البنوك خصم عمولات مجحفة عند انخفاض الرصيد عن الحد الأدنى، والتي تصل أحيانا إلى ما بين 30 و 75 جنيها شهريا، فضلا عن استمرار فرض رسوم إصدار وتجديد بطاقات الخصم المباشر.
وفي هذا السياق، يعتبر الخبير الاقتصادي ممدوح الولي أن استمرار تحصيل هذه المبالغ يمثل استنزافا صريحا لمدخرات المواطنين الذين أفنوا أعمارهم في العمل، ليصطدموا بواقع اقتصادي يجردهم من مقومات الحياة الأساسية، بدلا من توفير سبل الراحة لهم.
ومن زاويته، يوضح الولي أن الذرائع التي تسوقها السلطات حول تكاليف التشغيل ليست سوى محاولة مفضوحة للتغطية على الفشل الإداري، وعجز النظام الواضح عن توفير شبكة حماية اجتماعية حقيقية تحمي الفئات الأكثر فقرا وتضررا بالبلاد من الانهيار.
وبناء على ذلك، يشير الخبير المالي إلى أن هذه الاقتطاعات المتتالية، وإن بدت ضئيلة للبعض، فإنها تشكل فارقا جوهريا للمسن الذي يحسب نفقاته بالقرش، لضمان الحصول على علاجه في ظل موجات تضخم غير مسبوقة تفتك بالمجتمع المصري.
وبالرغم من إصدار بطاقات ميزة مجانا لصرف المستحقات، فإن شريحة واسعة من المتقاعدين تمتلك حسابات توفير تقليدية لتحويل رواتبهم، ما يجعلهم فريسة سهلة لرسوم متتالية تتآكل معها قيمة المعاش الفعلي الهزيل الذي لا يكفي لسد الرمق.
إخفاق حكومي يتخفى خلف الرسوم
وتتجلى أزمة القطاع المصرفي في تفضيل جباية الأموال من الضعفاء، حيث تُستخدم الرسوم كأداة لتعويض خسائر السياسات المالية المتخبطة، بدلا من تحمل أي مسؤولية مجتمعية تجاه مواطنين بلا مصادر دخل إضافية، يعانون الأمرين لتوفير لقمة العيش.
وبينما تحاول الحكومة الترويج لمبادرات الشمول المالي الوهمية، يتبين أن هذه الشعارات الرنانة مجرد غطاء لسحب السيولة من جيوب الفقراء، في محاولة يائسة لسد عجز الموازنة الكارثي الناتج عن إهدار الموارد العامة في مشاريع بلا جدوى حقيقية.
وعلى صعيد متصل، تكشف الأرقام الكارثية عن وصول حجم قروض الأفراد بالبنوك إلى نحو 1.409 تريليون جنيه بحلول شهر أكتوبر الماضي، ما يعكس حجم التورط بالديون لتغطية تكاليف المعيشة المتصاعدة باطراد، وسط انهيار كامل للقدرة الشرائية للعملة.
ومن جانبه، يؤكد أستاذ الاقتصاد مصطفى شاهين أن البنوك تحقق أرباحا خيالية عبر إقراض الحكومة بفوائد مرتفعة، بينما تستكثر إعفاء كبار السن من مصاريف إدارية لا تمثل أي وزن يذكر بميزانياتها الضخمة التي تتضخم على حساب البسطاء.
واستكمالا لرؤيته، يبين شاهين أن تسويق السلطة لقراراتها على أنها خطوات لضبط الأسواق، يمثل تدليسا واضحا للتهرب من الاعتراف بالانهيار الاقتصادي، ومحاولة بائسة لتحميل الطبقات المسحوقة فاتورة السياسات النقدية الكارثية التي تنتهجها الدولة منذ سنوات بلا رادع.
وفي الإطار ذاته، يرى أستاذ الاقتصاد أن الإعفاء البنكي يمثل حقا أصيلا يجب انتزاعه، وليس منحة تنتظر موافقة مؤسسات مالية تتربح من ودائع البسطاء، دون أن تقدم لهم خدمات حقيقية تتناسب مع ظروفهم الصحية والمادية المتدهورة بشدة.
ومما يزيد الطين بلة، أن المعاشات فقدت الجزء الأكبر من قيمتها بسبب الانهيار المتواصل لسعر صرف الجنيه، لتصبح الاستقطاعات البنكية بمثابة ضربة قاضية تنهي أي أمل للمتقاعدين في عيش حياة كريمة، أو توفير متطلباتهم الأساسية للبقاء أحياء.
مليارات البنوك تتجاهل معاناة المتقاعدين
أما من الناحية الحسابية، فإن تطبيق قرار شامل بإعفاء هذه الفئة المستحقة، سيترتب عليه أثر مالي يتراوح بين 3.45 و 6.9 مليار جنيه سنويا كحد أقصى، وفقا لبيانات هيئة التأمينات التي تسجل وجود نحو 11.5 مليون مستحق.
وتأتي هذه التقديرات الصادمة بافتراض أن متوسط الرسوم الإدارية السنوية وتكاليف كشف الحساب وتجديد البطاقات للحساب العادي، يتراوح بين 300 و 600 جنيه للفرد الواحد، وهو مبلغ كفيل بتوفير دواء شهري لمريض مسن يعاني من الإهمال الطبي المتعمد.
ومع أخذ المعطيات بعين الاعتبار، فإن نسبة كبيرة من أصحاب المعاشات يتلقون أموالهم عبر مكاتب البريد، مما يعني أن التكلفة الفعلية للإعفاء ستكون أقل بكثير من هذا السقف المالي المتوقع للقطاع المصرفي بالكامل، والذي يتهرب من مسؤوليته.
وفي ذات السياق، يرى الباحث الاقتصادي أحمد ذكر الله أن البنوك قادرة بكل سهولة على استيعاب هذا الإعفاء، نظرا لهوامش الأرباح الواسعة التي تحققها يوميا من فروق أسعار الفائدة المتصاعدة، والتي تعوض أي فواقد مالية محتملة بكل أريحية.
وعلاوة على ما سبق، يعتبر الباحث أن تذرع الجهات المسؤولة بضرورة تغطية التكاليف التشغيلية، يفضح غياب أي إرادة حقيقية لحماية المواطن، ويعكس استمرار نهج الدولة في سد ثغرات إخفاقها المالي المتكرر من خلال استنزاف جيوب الفقراء والمهمشين باستمرار.
وبناء على هذه المعطيات، يؤكد ذكر الله أن المسؤولية المجتمعية التي تتغنى بها البنوك باستمرار، يجب أن تترجم إلى خطوات عملية ملموسة تنقذ الفئات الهشة، بدلا من توجيهها نحو حملات دعائية وهمية لا تسمن ولا تغني من جوع.
وفي النهاية، تبرز الحاجة الملحة للتدخل الفوري لإلغاء هذه الاستقطاعات الجائرة، مع ضرورة وضع آليات رقابية صارمة تمنع المؤسسات المالية من الالتفاف على أي إعفاءات مستقبلية، لضمان وصول المعاشات كاملة لمستحقيها دون نقصان، احتراما لسنوات عطائهم الطويلة.