تتراجع جاذبية العاصمة الإدارية أمام رأس المال الخليجي في وقت تتسارع فيه الصفقات على شواطئ المتوسط والبحر الأحمر وضفاف النيل، بما يعكس تحولًا حادًا في أولويات المستثمرين الباحثين عن أصول نادرة وعوائد دولارية.
وتتجه الشركات والصناديق الخليجية إلى الأراضي الساحلية والمباني التاريخية ومواقع وسط القاهرة، بينما تتعثر محاولات جذبها إلى العاصمة الجديدة، رغم البنية التحتية الضخمة التي أُنفقت عليها والوعود بتحويلها إلى مركز استثماري إقليمي.
العاصمة خارج حسابات رأس المال
وفي سبتمبر، فسخت شركة العاصمة التعاقد مع ستة مطورين وسحبت الأراضي المخصصة لهم بدعوى عدم جدية التنفيذ، فيما لم تعلن تعاقدات استثمارية كبيرة جديدة تعوض حالة التباطؤ التي أصبحت أكثر وضوحًا.
ومن جانبه، يرى الدكتور علي شيخون، مستشار المحاسبة والمالية الإسلامية والتطوير الاستراتيجي، أن رأس المال السيادي الخليجي لم يجعل العاصمة ضمن أولوياته الكبرى منذ البداية، وأن الصفقات الضخمة ظلت تتجه إلى أصول أكثر ندرة.
وبحسب شيخون، اقترب رأس المال الخليجي من العاصمة مرتين بارزتين، الأولى عبر اتفاق محمد العبار في مارس 2015 قبل إلغائه في سبتمبر، والثانية عبر مفاوضات توقفت في ديسمبر 2018 بسبب الخلاف على سعر الأرض.
كما تعزز هذا التحول بعد إعلان وزير المالية السعودي في يناير 2023 انتهاء عصر المنح والودائع المفتوحة، لتتحول العلاقة المالية الخليجية مع مصر إلى استثمارات تبحث عن أصل حقيقي وعائد واضح وقابل للتحويل.
ومن هنا، أصبح المستثمر الخليجي يتعامل مع مصر باعتبارها سوق أصول لا ساحة دعم مالي، ما دفعه إلى تفضيل مواقع قادرة على توليد إيرادات دولارية بدلًا من مشروعات تعتمد أساسًا على الطلب المحلي.
وفي هذا السياق، تتفوق الشواطئ على أرض العاصمة في معيار الندرة، فواجهة المتوسط أو البحر الأحمر أو النيل لا يمكن استنساخها، بينما يمكن طرح مساحات إضافية من الأراضي الصحراوية داخل العاصمة وحولها.
ومن ناحية أخرى، يدفع عامل العملة المستثمر إلى المواقع الساحلية، لأن إيرادات السياحة وبيع الوحدات للأجانب والمغتربين ترتبط بالدولار، بينما يعتمد الطلب في العاصمة على موظفين ومشترين محليين يتعاملون بالجنيه.
وفوق ذلك، جعلت تعويمات الجنيه خلال 2016 و2022 و2024 مخاطر سعر الصرف أكثر حضورًا في حسابات الصناديق، وهو ما يضعف جاذبية مشروع يعتمد على إيرادات محلية بينما تتآكل قيمة العملة.
السواحل والنيل تخطف الاستثمارات الخليجية
كما شهد أغسطس صفقة إماراتية جديدة في الساحل الشمالي بقيمة تقارب 135 مليار جنيه لتطوير 642 فدانًا في الجفيرة، بينما استمرت مفاوضات خليجية على أراضٍ بمدينة القصير على البحر الأحمر.
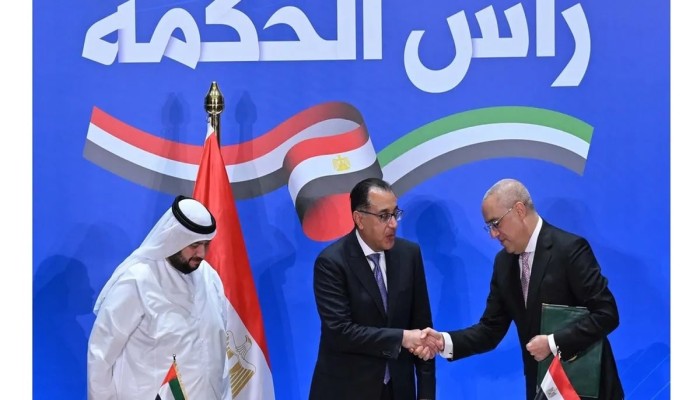
وبالتوازي، جاءت صفقة رأس الحكمة بقيمة 35 مليار دولار، ثم مشروع علم الروم القطري بقيمة 29.7 مليار دولار، لتؤكدا أن المال الخليجي يختار المواقع النادرة ذات القدرة على جذب الطلب الخارجي.
ومن جهة أخرى، لم يتوقف التوسع عند السواحل، إذ طُرحت 136 قطعة على شاطئ النيل في القاهرة والجيزة وسط اهتمام إماراتي وسعودي وقطري، بما يحول قلب المدن القديمة إلى ساحة استثمار جديدة.
كما دخل تحالف إماراتي مصري إلى جزيرة الوراق باستثمارات تقدر بنحو 500 مليون دولار لإنشاء ثلاثة أبراج سكنية وتجارية وفندق خمس نجوم على مساحة تقارب عشرين ألف متر مربع.
ومن هنا، تبدو المفارقة واضحة بين مدينة جديدة أُنشئت لجذب الاستثمار وبين تدفقات مالية تفضّل الأصول القديمة والنادرة، خصوصًا عندما تكون مرتبطة بسياحة أو نيل أو ساحل أو قلب تاريخي.
وبحسب شيخون، يبقى ضعف الطلب الفعلي داخل العاصمة عاملًا حاسمًا، لأن قيمة البنية التحتية ترتفع عندما يسكن المدينة عدد كبير، بينما ما زال عدد السكان بعيدًا عن الطاقة التي صُممت لها المرحلة الأولى.
كما يضع تضارب الأدوار داخل الجهة المالكة ضغوطًا إضافية، فالشركة تملك الأرض وتنظمها وتنافس المطورين وتملك سلطة فسخ العقود، بينما يتحمل المشتري جزءًا من تكلفة البنية التحتية داخل سعر الأرض.
وفوق ذلك، يحمل التنافس الخليجي على المواقع المصرية بعدًا يتجاوز الربح المباشر، فوجود إماراتي في رأس الحكمة أو قطري في علم الروم أو سعودي محتمل في مواقع أخرى يمنح حضورًا استراتيجيًا طويل الأجل.
وفي الوقت نفسه، أتاح انتقال الوزارات إلى العاصمة للحكومة التصرف في أصول ثمينة بوسط القاهرة، بعدما نُقلت أراضي ومباني 13 وزارة إلى الصندوق السيادي تمهيدًا لإعادة استغلالها أو طرحها أمام المستثمرين.
ومن ثم، أصبحت العاصمة تمول جزءًا من كلفتها بصورة غير مباشرة عبر الأصول التي أخلتها الحكومة في القاهرة القديمة، بما يحول الانتقال الإداري إلى بوابة لإعادة تدوير ملكيات عامة عالية القيمة.
بيع الأصول يسد فجوة التمويل
وفي هذا الإطار، يحذر شيخون من أن بيع الأصول النادرة لسد فجوات تمويلية متكررة يمنح الدولة سيولة مؤقتة، لكنه يحرمها من مصادر قيمة يمكن أن تولد عوائد مستمرة للأجيال المقبلة.
وبحسب طرحه، يبدأ البديل بترتيب أولويات الإنفاق الرأسمالي وتنفيذ المشروعات العملاقة على مراحل وربطها بالطلب الفعلي والقدرة على التمويل، بدلًا من تنفيذ مشروعات متزامنة تخلق فجوة تمويل ضخمة.
كما يربط شيخون الاقتراض الخارجي بالمشروعات القادرة على جلب عملة أجنبية مثل الصناعة والتصدير والطاقة والسياحة، بينما ينبغي تمويل المشروعات العقارية المحلية بموارد محلية لتجنب مخاطر اختلاف العملة.
ومن ناحية أخرى، يدعو إلى تقديم حق الانتفاع والإيجار الطويل على البيع النهائي، بما يوفر تمويلًا للخزانة ويحفظ ملكية الأصل، بدلًا من التخلي الكامل عن مواقع يصعب تعويضها مستقبلًا.
وفي السياق نفسه، تصبح الشفافية شرطًا لحماية الأصول، عبر تقييم مستقل ومزايدات علنية ونشر عقود التصرف وشروطها، بدلًا من مفاوضات مغلقة قد تضعف موقف الدولة أمام المستثمرين الكبار.
كما يطالب شيخون بتوجيه حصيلة البيع إلى سداد أصل الدين أو استثمارات منتجة تجلب العملة الصعبة، حتى لا تتحول الأصول العامة إلى مورد استثنائي يُستهلك في تغطية فجوات تتكرر سنويًا.
وفوق ذلك، يدعو إلى تقليص حضور الجهات السيادية في النشاط الاقتصادي وإخضاع الشركات المملوكة للدولة لقواعد المنافسة والضرائب والإفصاح نفسها، بما يفتح مساحة أوسع للقطاع الخاص ويحد من تضارب الأدوار.
ومن ناحية أخرى، يطرح تنويع المستثمرين وإشراك المصريين بالخارج عبر صناديق وصكوك مخصصة لهم، حتى لا تتركز الأصول الاستراتيجية في يد عدد محدود من المستثمرين أو الجنسيات.
وفي النهاية، يرسم ابتعاد المال الخليجي عن العاصمة واتجاهه إلى النيل والسواحل صورة لمستثمر يبحث عن الأصل الأندر والعائد الأعلى، بينما تدفع فجوة التمويل الحكومة إلى طرح ممتلكات يصعب تعويضها بعد بيعها.